
新闻动态你的位置:尊龙凯时人生就是博·(中国)官方网站 > 新闻动态 >
尊龙体育网而一东说念主有限牵累公司是落寞法东说念主-尊龙凯时人生就是博·(中国)官方网站
发布日期:2026-11-19 11:06 点击次数:129
跟着AI等数字化器具的进步,轻钞票创业的门槛也在不停裁减,“一东说念主有限牵累公司”正成为一种新兴的创业阵势。但不少磋磨者还存在财税领略上的误区,分不清公司的钱和我方的钱,由此激发税务、债务等风险隐患。那么,“一东说念主有限牵累公司”和“个体工商户”到底有什么区别?
OPC数目激增 磋磨者容易产生两大领略误区
一东说念主有限牵累公司,也等于OPC,频年来成为个体创业的主流商当事人体。数据分解,本年上半年,寰宇OPC社区已从开首的95个快速增长至618个,遮蔽寰宇24个省份、75座城市。
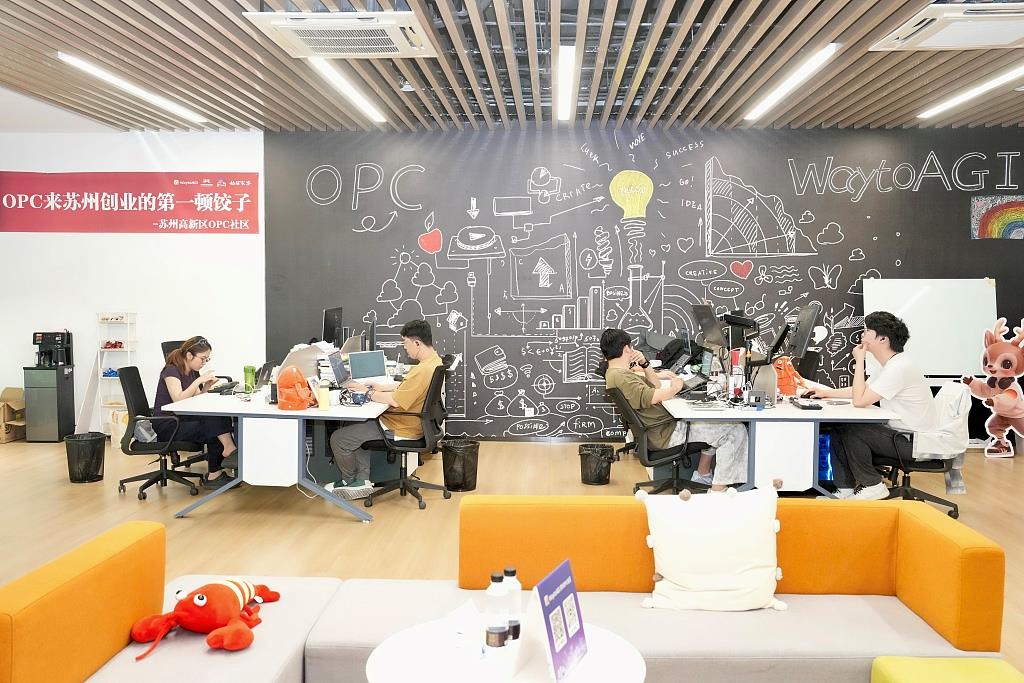
一东说念主公司架构绵薄、磋磨纯真,创业本钱更低,但不少磋磨者穷乏财税、法律知识,公私财产限制浑浊,成为行业高频涉税与法律风险隐患。宁波大学法学院西席、东海讨论院讨论员张亮向记者先容,现时,创业者对一东说念主有限牵累公司的领略广宽存在两大中枢误区。
第一,商当事人体认识浑浊。大都东说念主无法明晰别离一东说念主有限牵累公司与个体工商户,合计二者都是“一个东说念主作念交易”,在法律牵累、财税国法、主体属性上无实质互异,盲目遴荐注册类型。
第二,法东说念主财产领略错位。不少磋磨者无理将一东说念主公司钞票等同于个东说念主私产,合计全资控股即可支吾哄骗公司资金,磋磨收款径直使用个东说念主微信、银行卡等,同期通过对公账户列支我方及家庭破费,这种公司和个东说念主间的支吾调遣,无凭无据交游挂账,就会暗昧法东说念主财产与个东说念主财产的法律限制。
这类领略偏差,是一东说念主有限牵累公司公私混同、激发涉税风险与债务风险的中枢根源。张亮暗意,从法定属性看,一东说念主有限牵累公司与个体工商户、个东说念主独资企业有实质区别。
张亮:个体工商户不具备落寞法东说念主履历,磋磨者承担无穷牵累;个东说念主独资企业也不具备落寞法东说念主履历,财产与投资东说念主未作念严格法律拆开。而一东说念主有限牵累公司是落寞法东说念主,推动以认缴出资额为限承担有限牵累,这是最实质的区别。
OPC要怎样设施征税作念账?
“一东说念主有限牵累公司”里的“有限牵累”关于个东说念主的财产是有一定保护作用的,但这种“牵累保护”的前提,是公私财产透顶分开。一东说念主有限牵累公司之是以能给创业者筑刮风险“防火墙”,中枢就在于公司财产和雇主个东说念主财产在法律上是完全落寞、彼此拆开的。一朝温暖这个限制,保护樊篱就会失效,创业者将靠近极大的磋磨风险。
当作落寞的法东说念主主体,一东说念主公司和平粗野见的普通有限公司征税圭臬原则上一致,需要泛泛核算企业的营收、本钱和利润,依期禀报交纳企业所得税。
张亮先容,日常磋磨里要设施记账,确乎禀报交纳企业所得税。只有合适条款,普通有限公司能享受的企业所得税优惠,一东说念主有限公司雷同不错泛泛享受。
与此同期,一东说念主公司雇主我方当法东说念主、管磋磨,会触及两种完全分开盘算的个税,不行彼此抵扣。
张亮:第一笔是工资个税。若是雇主和公司签修订式就业协议,全职上班,并收到公司从对公账户泛泛披发的工资,这笔工资就得按3%~45%的七级逾额累进税率禀报交纳个税。第二笔是分成个税。公司交完企业所得税之后剩下的净利润,走正规推动决定作念利润分派,按20%税率交纳个税,并由公司代扣代缴。
部分一东说念主有限牵累公司推动径直公转私,不作念工资、不作念分成、不签告贷协议,年末将资金长入挂列“其他应收款”,这种操作极易触发多种风险。张亮教导,根据《中华东说念主民共和国税收征收处理法》关系法例,通过个东说念主账户收取公司货款,属于隐退磋磨收入的,需要补缴升值税、企业所得税等税款,加收滞纳金,并处少缴税款0.5~5倍罚金。此外,根据《中华东说念主民共和国公司法》举证牵累极度国法,一东说念主有限牵累公司的推动不行解说公司财产落寞于推动我方财产的,应当对公司债务承担连带牵累。
张亮:紧要的等于要幸免公司的财产使用混同,一朝混同了,法律上“有限牵累”这一皆保护将照章失效,推动个东说念主房产、进款等都可能被用于奉赵公司债务,风险远超单纯的偷税、漏税的税务罚金。一东说念主公司的有限牵累并非完全、无条款的法律保护,弘远创业者需透顶放手“公司即个东说念主私产”的无理领略,严格落实账户拆开、把柄留痕、设施计税、年度审计等合规要求尊龙体育网,厘清磋磨与私东说念主出入限制,遁入公私财产的混同。
